

Từ một chiếc máy photocopy đến lời chào bán B2B: cách dùng TCO để làm rõ giá trị, thay vì chỉ thương lượng giá.
Hai báo giá nằm trên bàn. Một chiếc máy photocopy giá 30 triệu đồng. Chiếc còn lại giá 42 triệu.
Nếu cuộc họp chỉ xoay quanh câu hỏi “mua máy nào tiết kiệm hơn?”, phương án đầu tiên có lợi thế rất rõ. Chênh lệch 12 triệu là một con số ai cũng nhìn thấy.
Nhưng rồi máy được đưa vào sử dụng. Mực phải thay. Linh kiện phải sửa. Nhân viên phải chờ kỹ thuật viên. Một buổi sáng máy dừng hoạt động, cả nhóm lại loay hoay tìm nơi in tài liệu trước giờ gặp khách.
Khoản tiết kiệm trên báo giá chưa chắc còn là khoản tiết kiệm trong vận hành.
Đó là lúc doanh nghiệp cần một cách nhìn khác: Total Cost of Ownership (TCO), hay tổng chi phí sở hữu.
Minh họa bằng AI: giá trên báo giá chỉ là điểm bắt đầu của bài toán chi phí.
1. TCO: Đừng dừng phép tính ở ngày ký hợp đồng
Giá mua ban đầu trả lời một câu hỏi: để có sản phẩm này, tôi phải trả bao nhiêu?
TCO mở rộng câu hỏi đó: để đưa sản phẩm vào sử dụng, vận hành và kết thúc sử dụng trong một khoảng thời gian xác định, tôi phải gánh những chi phí nào?
Với một thiết bị, có thể bắt đầu bằng khung tính:
TCO = Chi phí mua và triển khai + Chi phí vận hành + Chi phí bảo trì, sửa chữa + Chi phí gián đoạn liên quan + Chi phí kết thúc sử dụng − Giá trị thu hồi.
Đây là khung thực hành, không phải danh mục bắt buộc giống nhau cho mọi sản phẩm. Với phần mềm, chi phí mua có thể được thay bằng phí thuê bao; triển khai có thể gồm chuyển dữ liệu, tích hợp và đào tạo. Với thiết bị, cần tính cả bước giao hàng, lắp đặt và đưa vào sử dụng, không chỉ giá máy. Với máy in, vật tư tiêu hao thường là một khoản đáng kiểm tra.
Điều quan trọng là xác định phạm vi và thời hạn trước khi cộng số. So sánh trong ba năm khác với so sánh trong một năm. Một văn phòng in nhiều khác với một nhóm chỉ thỉnh thoảng cần vài tập tài liệu.
TCO không mặc định rằng sản phẩm đắt hơn sẽ tốt hơn. Nó chỉ yêu cầu chúng ta nhìn xa hơn hóa đơn đầu tiên.
2. Cùng một nhu cầu, hai phương án có thể đổi vị trí
Quay lại hai chiếc máy photocopy. Giả sử doanh nghiệp cần cùng một khối lượng in, cùng yêu cầu chất lượng và thời gian hỗ trợ. Đội mua hàng lập bảng cho ba năm sử dụng như sau:
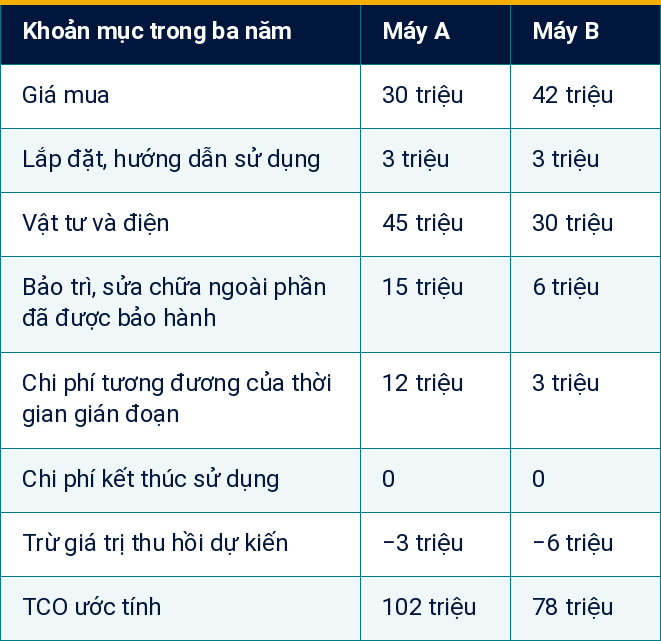
Toàn bộ số liệu là giả định để minh họa, không phải báo giá, kết quả khảo sát hay cam kết tiết kiệm. Bảng cộng theo giá trị danh nghĩa, chưa chiết khấu dòng tiền; giả định cùng cách xử lý thuế cho hai phương án.
Máy B đắt hơn 12 triệu ở ngày mua, nhưng thấp hơn 24 triệu trong tổng chi phí ba năm theo những giả định này. Thứ hạng thay đổi vì vật tư, sửa chữa và thời gian gián đoạn không còn bị bỏ ngoài phép tính.
Tuy nhiên, đừng đọc con số 24 triệu như 24 triệu tiền mặt chắc chắn nằm lại trong tài khoản. Khoản thời gian gián đoạn là chi phí kinh tế quy đổi; giá trị thu hồi cũng chưa phải tiền đã thu. Cần tách chúng khỏi các khoản thực trả khi lập ngân sách.
Nếu văn phòng in ít hơn dự kiến, lợi thế vật tư có thể thu hẹp. Nếu doanh nghiệp chỉ dùng máy một năm, phần chênh lệch giá mua có thể chưa được bù lại. Nếu giá trị bán lại thấp hơn ước tính, kết quả cũng thay đổi.
Một bảng TCO có ích phải cho thấy điều gì làm kết luận thay đổi, không chỉ cho ra một con số đẹp.
Minh họa bằng AI: so sánh cùng nhu cầu sử dụng, không chỉ so hai mức giá ban đầu.
3. TCO thay đổi cách khách hàng cảm nhận giá trị
Khách hàng không chỉ mua một chiếc máy. Họ mua khả năng hoàn thành công việc với mức chi phí và sự phiền toái có thể chấp nhận.
Vì vậy, một sản phẩm có giá cao hơn vẫn có thể mang lại Customer-Perceived Value — giá trị khách hàng cảm nhận — cao hơn, nếu khách hàng tin rằng nó giúp giảm những khoản phải gánh trong quá trình sử dụng. Đây cũng là một góc nhìn bổ sung khi bàn về định giá theo giá trị cảm nhận.
Nhưng có hai điều kiện.
Thứ nhất, khoản tiết kiệm phải liên quan đến hoàn cảnh của người mua. Khả năng chạy liên tục chưa chắc đáng giá với một văn phòng ít dùng máy. Trái lại, một bộ phận xử lý hồ sơ theo thời hạn có thể rất quan tâm đến thời gian khắc phục sự cố.
Thứ hai, lời hứa phải có cơ sở. “Ít hỏng hơn” là một nhận xét. Lịch bảo trì, phạm vi bảo hành và dữ liệu sự cố trong điều kiện tương đương mới giúp người mua kiểm tra nhận xét ấy.
Trong bán hàng B2B, mỗi người còn nhìn bài toán từ một góc khác. Bộ phận mua hàng quan tâm giá và điều khoản. Người vận hành quan tâm độ ổn định. Người duyệt ngân sách quan tâm dòng tiền. Một cách trình bày TCO tốt giúp họ trao đổi trên cùng một bộ giả định, thay vì tranh luận bằng những ưu tiên không được nói ra.
4. Đưa TCO vào lời chào bán: Cụ thể hơn, không khoa trương hơn
Nếu giải pháp của bạn có giá cao hơn, phản xạ dễ gặp là bảo vệ mức giá bằng những từ như “cao cấp”, “bền bỉ” hay “dịch vụ vượt trội”. Người mua vẫn phải tự đoán các đặc tính đó giúp mình tiết kiệm điều gì.
TCO giúp chuyển Value Proposition — lời hứa giá trị — từ đặc tính sang hệ quả sử dụng.
Thay vì nói:
“Máy của chúng tôi đắt hơn, nhưng chất lượng tốt hơn.”
Có thể bắt đầu cuộc trao đổi như sau:
“Nếu văn phòng giữ khối lượng in ở mức này trong ba năm, chúng ta có thể đối chiếu giá vật tư, lịch bảo trì và thời gian xử lý sự cố của hai phương án. Anh/chị có muốn cùng kiểm tra những giả định đó không?”
Đó không phải một lời hứa thắng tuyệt đối. Đó là lời mời cùng làm rõ bài toán.
Đội bán hàng có thể chuẩn bị một bảng tính gọn, cho phép khách hàng thay đổi khối lượng sử dụng, thời hạn và chi phí vật tư. Mỗi khoản nên có nguồn: báo giá, điều khoản hợp đồng, nhật ký vận hành hoặc giả định được ghi rõ.
Quan trọng hơn, hãy nói cả trường hợp sản phẩm của mình không có lợi thế TCO. Nếu chỉ dùng ngắn hạn hoặc khối lượng rất thấp, phương án giá mua thấp có thể hợp lý hơn. Minh bạch giới hạn giúp lời chào bán đáng tin hơn một bảng tính luôn khiến mình thắng.
5. Ba chỗ rất dễ tính sai
Bảo hành không làm mọi chi phí biến mất
Bảo hành có thể chuyển một phần chi phí sửa chữa từ người mua sang nhà cung cấp. Nhưng cần xem cụ thể: có gồm linh kiện, công kỹ thuật, vận chuyển hay thiết bị thay thế không? Vật tư tiêu hao có bị loại trừ không?
Ngay cả khi sửa chữa miễn phí, thời gian chờ vẫn có thể ảnh hưởng công việc. Vì thế, phạm vi bảo hành và mức dịch vụ cần được đọc cùng nhau, không dùng chữ “bảo hành” để xóa toàn bộ một dòng chi phí. Có thể đọc thêm góc nhìn về bảo hành và dịch vụ gia tăng giá trị để làm rõ lời hứa sau bán.
Thời gian gián đoạn phải có cách quy đổi rõ ràng
Có thể ước tính thời gian nhân sự mất đi bằng số giờ bị ảnh hưởng nhân với chi phí giờ công phù hợp. Nhưng đây không tự động là một khoản tiền mặt phát sinh thêm.
Không nên vừa tính toàn bộ thời gian nhân sự, vừa cộng toàn bộ doanh thu bị ảnh hưởng rồi xem chúng là các khoản độc lập. Nếu gián đoạn khiến mất đơn hàng, cần xác định phần đóng góp bị mất thực sự và tránh tính trùng với những chi phí đã đưa vào mô hình.
Khoản nào chưa đủ dữ liệu, hãy để thành một khoảng ước tính hoặc mô tả riêng. Đừng làm cho bảng tính trông chính xác hơn mức bằng chứng cho phép.
TCO thấp không đồng nghĩa phương án tốt nhất trong mọi hoàn cảnh
Một phương án có TCO thấp vẫn có thể đòi hỏi khoản trả trước mà doanh nghiệp chưa đủ khả năng đáp ứng. Nó cũng có thể thiếu tính năng, không đáp ứng yêu cầu chất lượng hoặc tạo rủi ro phụ thuộc nhà cung cấp.
TCO là góc nhìn về chi phí; ROI là góc nhìn về hiệu quả đầu tư so với lợi ích tạo ra. Không thể dùng TCO một mình để kết luận về doanh thu, lợi nhuận hay mức phù hợp của giải pháp.
6. Biến TCO thành một quy trình nhỏ trong doanh nghiệp
Không nhất thiết phải bắt đầu bằng một mô hình phức tạp. Với lần mua sắm tiếp theo, hãy làm năm việc:
Chốt nhu cầu: khối lượng sử dụng, chất lượng đầu ra, thời hạn và mức hỗ trợ tối thiểu. Chỉ so những phương án đáp ứng được nhu cầu đó.
Liệt kê đủ vòng đời: mua, triển khai, vận hành, bảo trì, gián đoạn và kết thúc sử dụng. Ghi rõ khoản nào đã nằm trong hợp đồng để tránh cộng hai lần.
Gắn số với căn cứ: phân biệt khoản đã có báo giá, khoản có dữ liệu lịch sử và khoản mới là giả định.
Thử các kịch bản: sử dụng thấp, đúng kế hoạch và cao hơn kế hoạch. Tách khoản tiền mặt khỏi chi phí kinh tế quy đổi; kiểm tra cả khả năng trả trước.
Đối chiếu sau khi mua: so dự toán với chi phí thực tế và nhật ký sự cố để sửa mô hình cho lần tiếp theo.
Minh họa bằng AI: lợi thế chi phí phải được thực hiện trong vận hành và dịch vụ, không chỉ xuất hiện trên báo giá.
Với doanh nghiệp bán hàng, bước cuối còn có ý nghĩa khác: marketing nói về tiết kiệm, bán hàng giải thích giả định, còn đội dịch vụ phải thực hiện phần việc giúp khoản tiết kiệm đó xảy ra. Đây là điểm nối với bài toán bảo trì và lời hứa sau bán. Nếu ba bộ phận không cùng hiểu lời hứa, TCO sẽ chỉ là một cách trình bày hấp dẫn trước khi ký hợp đồng.
Câu hỏi đáng đặt trước khi xin thêm chiết khấu
TCO không phải lý do để mua đồ đắt. Nó là cách tránh mua đồ tưởng rẻ mà phải trả giá ở những chỗ khác.
Trong kiến trúc tăng trưởng doanh thu, góc nhìn này giúp doanh nghiệp bớt phụ thuộc vào giảm giá: làm rõ chi phí sử dụng, đưa ra bằng chứng và thực hiện đúng lời hứa. Khách hàng có thêm căn cứ để lựa chọn; doanh nghiệp có cơ hội bán bằng giá trị thực thay vì chỉ bằng mức chiết khấu.
Trước khi hỏi “có thể giảm thêm bao nhiêu?”, hãy thử hỏi:
“Trong ba năm tới, chúng ta còn phải trả cho những gì — và khoản nào chưa xuất hiện trên báo giá?”
Ở doanh nghiệp của bạn, khoản nào thường bị bỏ sót khi chọn một giải pháp: triển khai, vật tư, bảo trì hay thời gian gián đoạn? Hãy chia sẻ một tình huống trong phần thảo luận.
Bảng chi phí ba năm trong bài là ví dụ giả định, không phải cam kết tiết kiệm. Ở doanh nghiệp của bạn, khoản nào thường bị bỏ sót khi so sánh giải pháp: triển khai, vật tư, bảo trì hay thời gian gián đoạn? Nếu đã từng gặp tình huống rẻ lúc mua nhưng tốn hơn khi sử dụng, bạn có thể chia sẻ cách mình kiểm tra lại bài toán TCO.